华为优先布局印刷电子方向 电子包装材料的战略革新与行业启示
在电子制造与包装产业交汇的前沿,印刷电子技术正逐步从实验室走向规模化应用。作为全球领先的ICT基础设施与智能终端提供商,华为对印刷电子方向的优先布局,尤其是围绕电子包装材料的系统性投入,正在重塑行业对"包装即功能"的认知。本文将从技术逻辑、材料突破与生态构建三个维度,解读华为这一战略布局的深层意图与行业影响。
一、为何是印刷电子?技术逻辑与战略必然
印刷电子是一种采用传统印刷工艺(如丝网印刷、喷墨印刷、凹版印刷)在柔性或刚性基材上制造电子器件与电路的技术路径。相较于传统硅基制程,其优势集中在三个方面:低成本、大面积、柔性化。华为优先布局这一方向,背后存在清晰的战略考量。
华为终端产品线涵盖智能手机、可穿戴设备、智能家居与车载系统,对轻量化、异形化与集成化的电子组件需求持续增长。印刷电子能够在薄型基材上直接形成天线、传感器、导电线路等结构,显著降低模组厚度与重量。印刷电子技术可实现卷对卷连续生产,契合华为对供应链效率与规模化交付能力的要求。第三,在外部技术环境不确定性增加的背景下,印刷电子提供了绕开部分传统半导体制造瓶颈的替代路径,尤其在射频识别、传感与无源器件领域具备国产化替代潜力。
因此,华为将印刷电子视为电子包装材料升级的核心抓手——不仅服务于自身产品竞争力,更在于抢占下一代电子制造工艺的话语权。
二、电子包装材料:从"被动保护"到"主动功能"
传统包装材料的功能集中于物理保护、电磁屏蔽与标识承载。华为所推动的电子包装材料,则以印刷电子技术为纽带,使包装本身成为功能单元。
具体而言,华为在电子包装材料方向的布局涉及以下几类关键材料体系:
- 导电油墨与基材:包括纳米银导电油墨、碳基导电浆料以及聚酰亚胺(PI)、PET等柔性基材。华为通过投资与合作方式,推动导电油墨在附着力、方阻与耐弯折性能上的指标提升,以满足高频天线与柔性电路的需求。
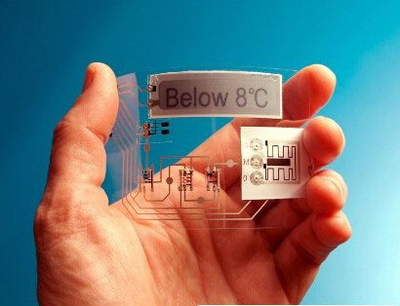
- 印刷传感封装材料:将温度、湿度、压力传感器通过印刷工艺直接集成于包装或设备外壳内侧,使包装具备环境感知与状态反馈能力。这在华为的物流追踪、设备健康监测与智能仓储场景中具有直接应用价值。
- 电磁功能包装材料:针对5G与Wi-Fi 6E频段,开发印刷型频率选择表面(FSS)与电磁屏蔽层,既保障设备射频性能,又降低包装层面的电磁干扰。
- 纸基电子材料:以可降解纸基材料承载印刷电路与天线,服务于绿色包装与可持续制造目标。华为在环保合规与碳足迹管理上的压力,正在推动此类材料的优先验证。
这一材料体系的共同特征是:以印刷工艺为制造手段,以包装或结构件为载体,实现电子功能与物理形态的一体化。其意义不在于替代传统封装,而在于拓展包装的边界——从成本项转变为价值项。
三、优先布局的多维路径:研发、标准与生态
华为在印刷电子方向上的优先布局,并非单点技术突破,而是呈现出体系化特征。
其一,研发前置与专利储备。 华为在印刷电子相关领域的专利申请覆盖导电油墨配方、印刷天线设计、柔性封装结构等方向。通过将材料研发与产品设计早期耦合,缩短从材料验证到量产导入的周期。
其二,标准与测试平台建设。 印刷电子器件的可靠性评价体系尚不完善。华为参与推动印刷电子材料在弯折寿命、温湿老化、高频性能等方面的测试标准制定,为供应链建立统一的技术门槛。这一动作既降低了自身导入风险,也提升了国内印刷电子材料企业的规范化水平。
其三,供应链协同与孵化。 华为通过哈勃投资等渠道,对印刷电子材料与工艺企业进行战略投资,形成"需求牵引+资本赋能"的协同模式。这种模式将华为的产品定义能力与材料企业的工艺能力对接,加速电子包装材料从样品到批量的转化。
其四,应用场景先行。 在智能手机天线、可穿戴设备柔性传感、智能包装标签等场景中,华为优先导入印刷电子方案进行小批量验证。以实际产品反馈驱动材料迭代,形成"应用—反馈—改进"的闭环。
四、行业影响与未来展望
华为优先布局印刷电子方向,对电子包装材料行业产生的影响是结构性。一方面,头部终端厂商的需求牵引将加速印刷电子材料从实验室走向产线,推动导电油墨、柔性基材与印刷设备环节的资本投入与技术升级。另一方面,华为对可靠性与标准化的重视,将倒逼材料企业提升批次一致性与测试能力,改变行业此前重配方轻验证的倾向。
从更宏观的视角看,印刷电子与电子包装材料的融合,指向一个更广泛的趋势:电子产品的物理边界正在模糊,包装、结构与功能层趋于一体化。华为的布局不仅服务于自身供应链韧性,也为国内印刷电子产业链提供了明确的需求锚点。
可以预见,随着材料性能提升与工艺成熟,电子包装材料将从少数旗舰产品的差异化卖点,逐步演变为中高端电子产品的标准化配置。在这一进程中,华为的优先布局既是企业战略选择,也是行业风向标——印刷电子不再只是学术议题,而是正在成为电子制造与包装产业共同面对的工程现实。
如若转载,请注明出处:http://www.huaxuzaidai.com/product/27.html
更新时间:2026-11-01 07:55:49